央行数字货币价值特征:不只是电子现金
央行数字货币价值特征:不只是电子现金
央行数字货币并非传统意义上的电子现金,而是法币形态的数字化升级。它由中央银行发行,具备货币属性,却不同于私人企业推出的数字代币。核心区别在于信用背书:前者依托国家主权信用,后者依赖市场共识与算力。理解这一背景,是掌握其价值特征的基础。
无现金流与智能合约是技术底层逻辑。数字人民币等系统采用“中心化管理+匿名发行”模式,不产生利息收益,避免干扰商业银行存款体系。但其可编程性允许嵌入支付条件,如预付卡、养老金发放。这意味着货币流转可被精准控制,提升政策传导效率,区别于纸币“黑箱式”流通。
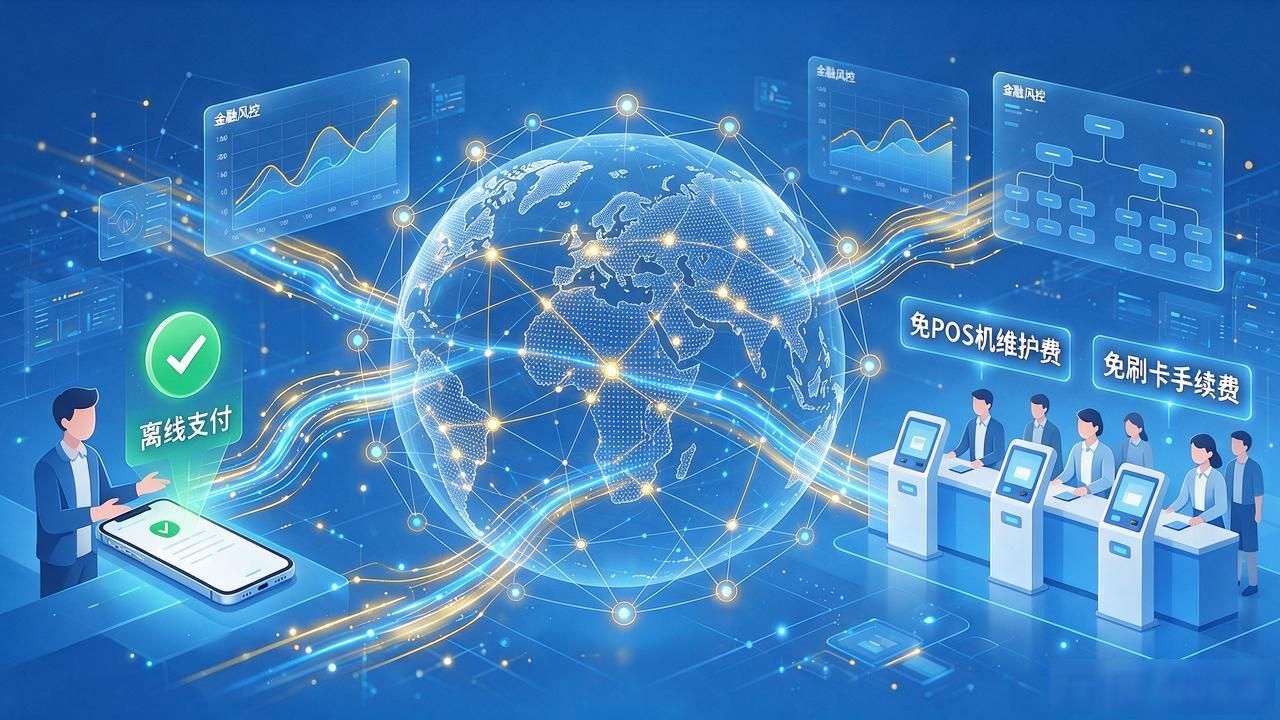
流通效率与交易成本大幅降低。跨行、跨境支付无需依赖代理行网络,点对点清算缩短结算周期。对小微商户而言,免去了POS机维护费与刷卡手续费;对消费者,离线支付保障无网络环境下的交易连续性。这种去中介化并非“去监管”,而是构建更透明的交易痕迹,为金融风控提供实时数据。
风险防控与隐私平衡是核心挑战。数据留存于央行侧,而非商业银行央行数字货币价值特征,降低资金“脱媒”风险,防范洗钱与逃税。但公众担忧信息过度采集。当前设计强调“小额匿名、大额可溯”,在反洗钱合规与个人金融隐私间寻找平衡点。这比传统现金“完全匿名”更复杂,也要求更严谨的数据安全体系。
社会心理接受度决定落地深度。部分群体仍迷信纸币的“物理持有感”,对数字形态存在信任壁垒。推广需结合场景渗透,如公共交通、政务缴费等高频领域。技术稳定性、断网应急方案、适老化界面设计央行数字货币价值特征:不只是电子现金,都比单纯宣传“科技创新”更能消除公众疑虑。价值特征最终需转化为日常使用的便捷与安全体验。
您可以还会对下面的文章感兴趣:
暂无相关文章