央行数字货币发行 咱老百姓的钱包到底会被换掉吗
央行数字货币发行 咱老百姓的钱包到底会被换掉吗
跟踪数字货币这行快十年了,从2017年央行课题组发布那份白皮书,到各国央行排着队搞试点关于央行数字货币发行,央行数字货币早已不是科幻概念,是摆在桌面上、正在推进的金融基础设施升级。说句直白话,它就是央行直接发给你的"数字现金",跟纸币铜钱一个性质,只不过存在你的手机里,不经过任何商业银行中转。
很多人把央行数字货币跟支付宝、微信支付混为一谈,这是最大的误解。微信支付宝是商业机构发的电子账户余额,背后对应的是商业银行存款;央行数字货币是法偿货币,跟100块纸币有同等法律效力,你不能用它去理财或者产生利息。它的设计逻辑是"支付即结算",交易完成后资金直接到达央行数字货币发行 咱老百姓的钱包到底会被换掉吗,没有中间清算环节,跨境转账从好几天压缩到几秒。
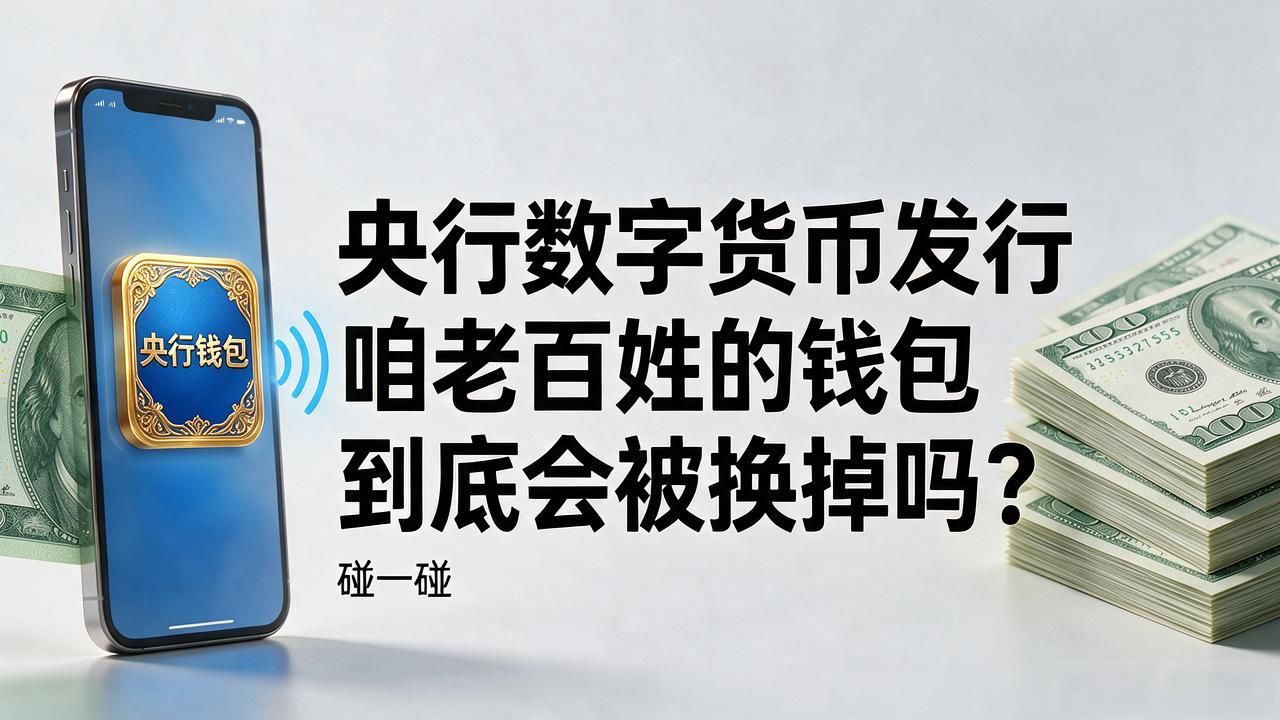
对普通人来说,最直观的变化是手机里会多一个"央行钱包",里面存的是真正意义的钱,不是某个公司的账户余额。小额支付免手续费,断网环境下碰一碰就能付出去——这是专门给偏远地区、给不太会上网的人留的离线通道。但别指望它彻底取代现金,央行明确说了现金和数字货币会并行,你可以只用一种,也可以两种都攥手里。
往深了看,这件事真正的分量不在"方便",在于货币政策传导。过去央行放水,钱从银行体系层层分发,到末端已经变味;数字货币让央行能更精准地追踪资金流向,定向滴灌到小微企业和消费端的操作空间大得多了。跨境贸易结算、反洗钱追踪、税收征管,全都能在这张数字底牌上跑通。它改变的不是你掏手机付款那一下,是整条金融链路的底层规则。
您可以还会对下面的文章感兴趣:
暂无相关文章