央行数字货币发展到今天,从试点到普及还差哪几步
央行数字货币发展到今天,从试点到普及还差哪几步
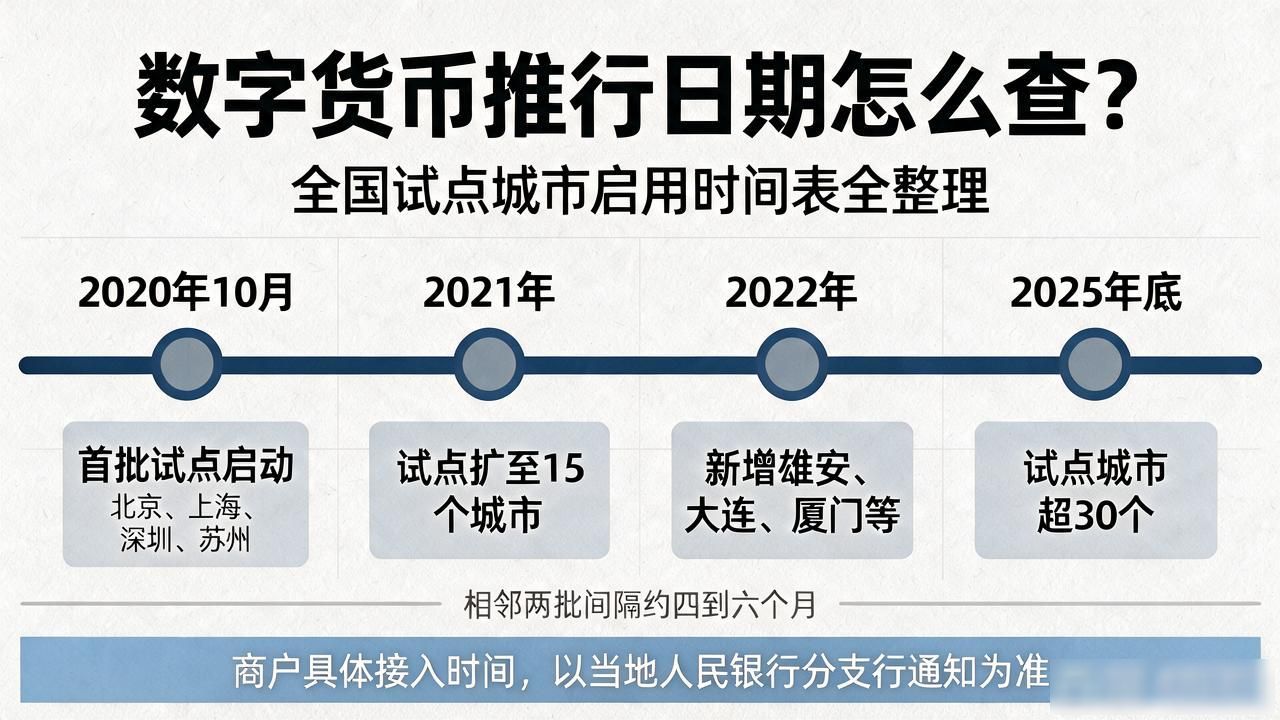
央行数字货币这件事央行货币数字的发展,从十年前还在学术圈讨论,到如今数字人民币已在全国多地铺开试点。它不是给纸币换个电子外壳,而是央行直接面向公众发行、具备法偿性的货币新形态,发行逻辑和流通路径都跟过去的银行货币不同。
技术端,双离线支付是绕不开的突破,两部手机碰一下就能完成交易,断网也不影响。智能合约让资金可以"绑定用途",一笔社保补贴只能买米面粮油,这在纯现金时代根本做不到,也为财政支出管理提供了新工具。
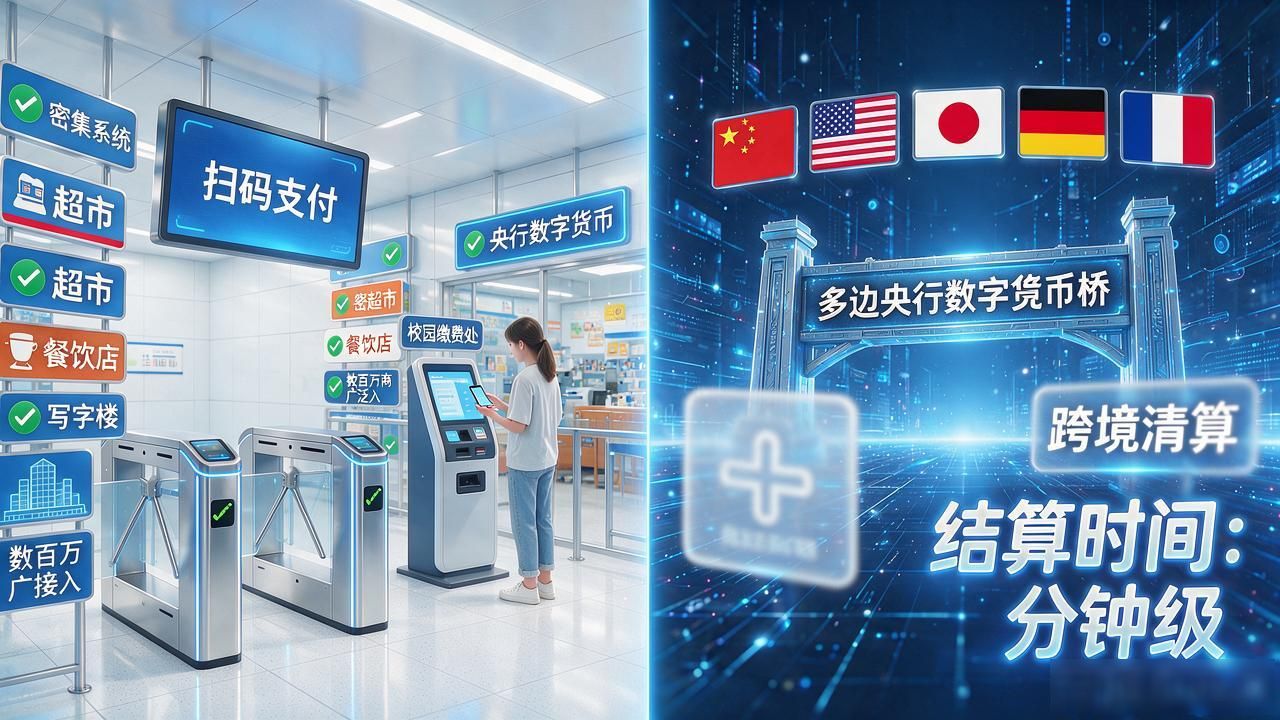
场景端扩展得比预期快。零售端已接入数百万商户,地铁公交、校园缴费陆续跟上。跨境方向上央行数字货币发展到今天,从试点到普及还差哪几步,多边央行数字货币桥项目让五国央行跑通了真实清算测试,资金不再绕道美元代理行,结算时间从两天压到分钟级。
卡点也很明确。普通人对"央行直接发币"仍有心理门槛,担心隐私被追踪、系统出问题。法律层面,数字人民币的M0定位写进了文件,但存款准备金怎么交、能不能计息、和银行存款如何衔接,细则还在逐条落地。
落到个人身上,数字人民币短期内不会干掉银行卡和第三方支付,更像是多一张"钱包"。它真正的变化在底层:货币发行权从商业银行收回到央行手里,清算不再依赖中间层,这比手机里多一个App要重要得多。
您可以还会对下面的文章感兴趣:
暂无相关文章