货币数字化不是装个App就完事,从央行到小店的底层逻辑全变了
货币数字化不是装个App就完事,从央行到小店的底层逻辑全变了
在银行科技部门干了十五年,我见过凭证从纸质变成屏幕上的代码,但真正的货币数字化不是"把纸币变成图片"。它意味着从发行、流通、清算到销毁,整条链条跑在密码学和分布式账本上,央行数字货币(CBDC)是这套新体系的起点,商家收银台和跨境汇款才是它真正落地的地方。
发钞环节的变化最直接。传统纸币印出来就进了流通,数字法币则是央行服务器上一笔加密记录,没有物理形态,发行量精确到"分",冻结和撤销可实时完成。参与数字人民币试点时我见过,央行给商业银行的分册就像给每个网点开了个"数字金库"货币数字化不是装个App就完事,从央行到小店的底层逻辑全变了,额度和流向全部透明可追溯。
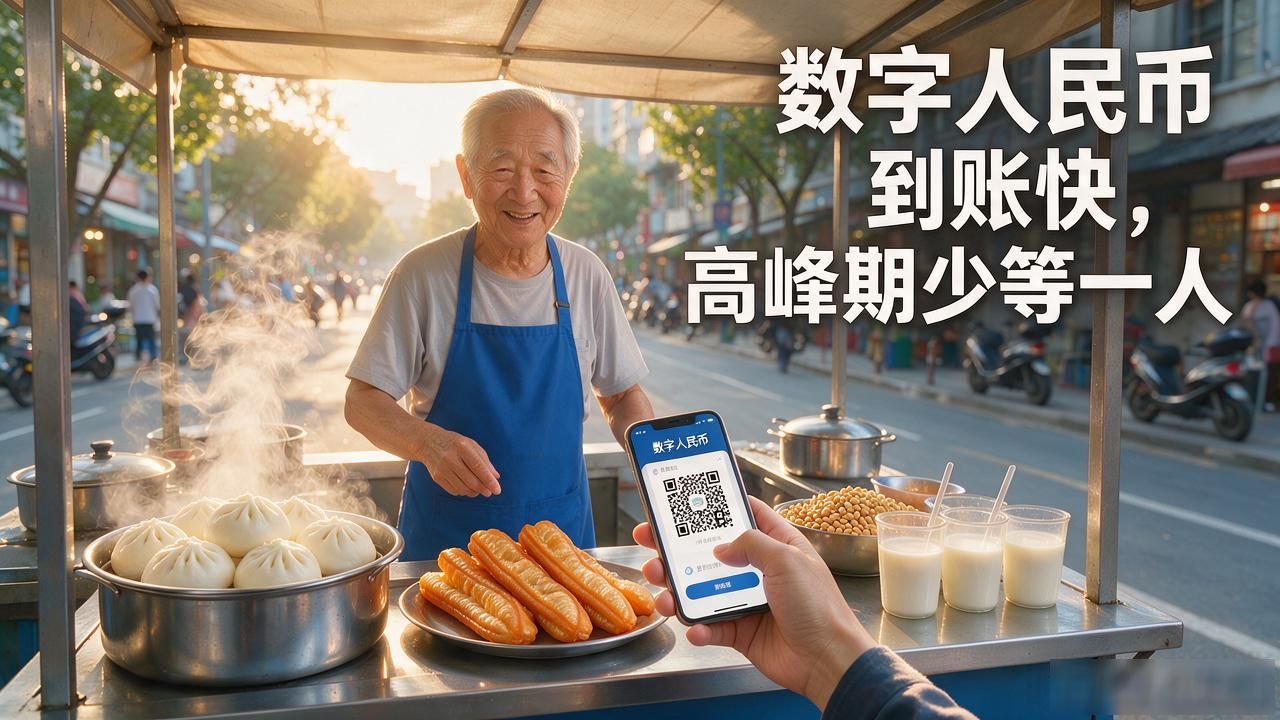
真正考验在商家那端。早餐铺老板不关心底层技术,他要的就是"顾客一扫,钱到"。清算必须把二清问题解决掉,每笔交易直接结算到商户账户,绕开平台备付金。有商户反馈,数字人民币到账比第三方支付快近两秒,高峰期少等一个人,对小店就是实打实的差异。
跨境场景是另一块硬骨头。传统SWIFT电汇走五到七个节点,到账两三天。我参与过一次与东盟的跨境支付联合测试,用数字法币做锚定实现货币的数字化,点对点清算把中间行从四个压到一个,汇款从48小时缩到11分钟。对做外贸的小企业来说,资金周转速度完全不是一个量级。
您可以还会对下面的文章感兴趣:
暂无相关文章